Ein Businessplan für ein Restaurant oder Café ist kein Formular für die Bank, sondern der Moment, in dem aus einer Idee eine Rechnung wird. Wer ihn ernsthaft schreibt, merkt früh, ob das Konzept trägt – und nicht erst im dritten Monat nach der Eröffnung, wenn die Rücklagen aufgebraucht sind und die Lieferanten auf ihr Geld warten.
Ein tragfähiger Plan braucht weder Fachsprache noch hundert Seiten. Er braucht ehrliche Annahmen zu Sitzplätzen, Auslastung und Kosten, eine vollständige Liste der Investitionen und eine klare Antwort auf die Frage, warum Gäste gerade zu Ihnen kommen sollen. Wie Sie ihn Schritt für Schritt aufbauen und im Gespräch mit der Bank vertreten, zeigt dieser Beitrag.
Der Aufbau: sieben Kapitel, die jede Bank erwartet
Banken und Förderstellen lesen viele Pläne. Sie finden sich schneller zurecht, wenn Ihrer der üblichen Gliederung folgt. Bewährt hat sich diese Reihenfolge:
- Zusammenfassung: eine Seite mit Konzept, Standort, Investitionssumme, Finanzierungsbedarf und erwartetem Ergebnis. Sie wird zuletzt geschrieben.
- Konzept und Zielgruppe: Was bieten Sie an, für wen, zu welchen Zeiten und in welcher Preislage?
- Standort und Markt: Lage, Umfeld, Mitbewerber, Frequenz.
- Gründer und Team: Ausbildung, Berufserfahrung, geplante Stellen.
- Umsatzplanung: hergeleitet aus Sitzplätzen, Auslastung und Durchschnittsbon.
- Kosten und Rentabilität: alle laufenden Kosten und das Ergebnis für drei Jahre.
- Investitionen, Finanzierung und Liquidität: was vor der Eröffnung bezahlt wird, woher das Geld kommt und wie sich der Kontostand Monat für Monat entwickelt.
Mit 15 bis 25 Seiten Text und einem Anhang mit Tabellen, Lebenslauf und Kostenvoranschlägen sind Sie gut aufgestellt. Wichtiger als der Umfang ist, dass jede Zahl im Zahlenteil im Text begründet wird. Eine Auslastung von 70 Prozent ohne Herleitung wirkt wie ein Wunsch, dieselbe Zahl mit einer Passantenzählung vor der Tür wirkt wie eine Annahme, über die man reden kann. Wie Sie die Lage belastbar einschätzen, steht im Beitrag Den richtigen Standort finden.
Umsatz planen: von den Sitzplätzen aus rechnen
Die häufigste Schwäche in Gastronomie-Businessplänen ist ein Umsatz, der von oben geschätzt wird: „Wir wollen 400.000 Euro im Jahr machen.“ Rechnen Sie stattdessen von unten, mit einer einfachen Formel:
Sitzplätze × Auslastung × Durchschnittsbon × Öffnungstage = Umsatz
Die Auslastung beschreibt, wie viele Gäste Sie im Verhältnis zu Ihren Plätzen pro Service bewirten. Mittag und Abend werden getrennt gerechnet, weil sich Gästezahl und Bon deutlich unterscheiden. Ein Beispiel: ein Bistro mit 48 Plätzen, fünf Tage die Woche geöffnet, also rund 21,5 Tage im Monat. Mittags liegt der Bon bei 16 Euro netto, abends bei 38 Euro. Bei gleicher Auslastung in beiden Services ergibt sich:
| Szenario | Auslastung | Umsatz netto im Monat |
|---|---|---|
| vorsichtig | 45 % | rund 25.100 € |
| realistisch | 60 % | rund 33.400 € |
| gut | 75 % | rund 41.800 € |
Rechnen Sie immer alle drei Szenarien. Die Bank wird ohnehin fragen, was passiert, wenn es schlechter läuft. Planen Sie außerdem eine Anlaufphase ein: In den ersten drei bis sechs Monaten liegt der Umsatz nach unserer Erfahrung oft nur bei 60 bis 80 Prozent des realistischen Werts. Saisonale Schwankungen gehören ebenfalls hinein – ein Gastgarten hebt den Sommer, der Januar ist in vielen Betrieben der schwächste Monat.
Die Kostenblöcke ehrlich aufstellen
Auf der Kostenseite hilft es, in wenigen großen Blöcken zu denken und dann ins Detail zu gehen. Die folgenden Anteile am Nettoumsatz sind Erfahrungswerte aus der Praxis, keine Normen – Ihr Konzept kann davon abweichen:
- Wareneinsatz: Küche meist 25 bis 32 Prozent, Getränke 18 bis 25 Prozent.
- Personal inklusive Lohnnebenkosten: 30 bis 38 Prozent, bei Bedienung am Tisch eher am oberen Rand.
- Miete und Betriebskosten: idealerweise unter 10 Prozent.
- Energie, Versicherungen, Steuerberatung, Kasse und Software, Reinigung, Wäsche, Marketing, Instandhaltung: zusammen oft 8 bis 12 Prozent.
- Abschreibungen und Zinsen: je nach Investitionshöhe.
Eine Faustregel, an der viele Betriebe sich messen: Wareneinsatz und Personal zusammen sollten nicht über rund 65 Prozent des Umsatzes steigen. Bleibt nach allen Kosten zu wenig übrig, liegt das Problem selten an einer einzelnen Position, sondern meist an Preisen, die von Anfang an zu knapp gerechnet sind. Wie Sie vom Wareneinsatz zum Kartenpreis kommen, erklärt der Beitrag Preise kalkulieren ab Tag eins.
Vergessen Sie nicht Ihr eigenes Einkommen. Bei Einzelunternehmen erscheint es nicht als Lohn in der Kostenrechnung, muss aber aus dem Gewinn bezahlt werden – samt eigener Sozialversicherung.
Investitionen: was vor dem ersten Gast bezahlt ist
Die Investitionsliste sollte so vollständig sein, dass nach der Eröffnung keine Überraschungen mehr kommen. Holen Sie für jede größere Position mindestens ein schriftliches Angebot ein und legen Sie es dem Plan bei. Typische Posten sind:
- Umbau, Installationen, Lüftung und Küchentechnik
- Möbel, Beleuchtung, Schank und Kassensystem
- Ausstattung am Tisch und im Service: Geschirr, Gläser, Besteck, Speisekarten, Rechnungsmappen
- Erstbestand an Waren und Getränken
- Kaution, gegebenenfalls Ablöse für den Vorpächter
- Gründungskosten: Beratung, Genehmigungen, Eintragungen
- Eröffnungsmarketing, Website und Beschilderung
Zwei Posten fehlen in vielen Plänen: eine Reserve von 10 bis 15 Prozent der Investitionssumme für Unvorhergesehenes und eine Liquiditätsreserve, die drei bis sechs Monate Fixkosten abdeckt. Beides ist kein Luxus, sondern das Polster für die Anlaufphase.
Bei der Ausstattung lohnt sich der Blick auf die Folgekosten. Speisekarten sind im Investitionsplan ein kleiner Betrag, können aber in den ersten Monaten mehrmals Geld kosten, wenn Preise und Gerichte nach den ersten Wochen angepasst werden. Ein Umschlag mit Wechselsystem wie die Klemmkarte Quickfix bleibt, nur die selbst gedruckten Einlagen ändern sich.
Der Liquiditätsplan: Monat für Monat
Gewinn und Geld auf dem Konto sind zwei verschiedene Dinge. Ein Betrieb kann auf dem Papier profitabel sein und trotzdem im vierten Monat zahlungsunfähig werden, weil Umsatzsteuer, Sozialversicherung und Kreditraten zu anderen Zeitpunkten fällig werden, als die Einnahmen fließen.
Legen Sie deshalb eine Tabelle über 24 Monate an. In jede Spalte kommen die erwarteten Einzahlungen und alle Auszahlungen dieses Monats – mit ihrem tatsächlichen Fälligkeitsdatum. Die Summen ergeben den Kontostand am Monatsende. Der tiefste Punkt dieser Kurve zeigt Ihren echten Finanzierungsbedarf, und zwar ehrlicher als jede Gesamtsumme. Rechnen Sie diese Tabelle auch mit dem vorsichtigen Szenario durch.
Das Gespräch mit der Bank
Gehen Sie nicht mit einem Stapel Papier, sondern mit einer Geschichte ins Gespräch, die von den Zahlen gestützt wird. Bankberater wollen in wenigen Minuten verstehen, was Sie vorhaben, warum Sie es können und wie sicher der Kredit zurückfließt.
Diese Unterlagen sollten Sie dabeihaben: den vollständigen Plan, Ihren Lebenslauf mit gastronomischer Erfahrung, den Entwurf des Mietvertrags, die Angebote für die großen Investitionen und einen Entwurf der Speisekarte mit Preisen. Gerade die Karte macht das Konzept greifbar und zeigt, dass Durchschnittsbon und Kalkulation zusammenpassen.
Rechnen Sie mit Fragen zum Eigenkapital – nach unserer Erfahrung erwarten Banken häufig einen Anteil von rund 20 bis 30 Prozent. Informieren Sie sich vorab über Förderungen und Haftungsübernahmen; in Österreich sind die Gründerservices der Wirtschaftskammer und die Förderbanken des Bundes gute Anlaufstellen, in Deutschland die IHK und die KfW. Dieser Beitrag ersetzt keine Steuer- oder Rechtsberatung. Lassen Sie den fertigen Plan von Ihrer Steuerberatung gegenlesen, bevor Sie ihn einreichen.
Die Frage „Was passiert, wenn der Umsatz 20 Prozent niedriger ausfällt?“ kommt fast immer. Wer sie mit dem vorsichtigen Szenario beantworten kann, hat das Gespräch meist schon gewonnen.
Nach der Eröffnung: vom Plan zum Werkzeug
Ein Businessplan, der nach der Kreditzusage in der Schublade verschwindet, hat nur die Hälfte seiner Arbeit getan. Vergleichen Sie jeden Monat die tatsächlichen Zahlen mit den geplanten: Gäste pro Service, Durchschnittsbon, Wareneinsatz und Personalkosten. Weicht ein Wert zwei Monate in Folge deutlich ab, ist das ein Signal – und kein Grund zur Panik, solange Sie früh reagieren. Nach einem halben Jahr lohnt es sich, den Plan mit den echten Werten fortzuschreiben. Dann wird aus einem Dokument für die Bank ein Werkzeug, mit dem Sie Ihren Betrieb steuern.
Unsere Empfehlung für den ersten Kostenplan
Quickfix A4
Die Quickfix ist unser Bestseller: Die Einlage wird per Klemmschiene in Sekunden getauscht, bis 3 mm Füllhöhe. Wenn sich Preise nach den ersten Wochen ändern, drucken Sie nur neue Einlagen – der Umschlag in Holz, Leder, Medici oder Loden bleibt.
Stückpreis ab € 28,90
Netto, zzgl. USt. und Versand · Mindestabnahme 15 Stück · Staffelpreise ab 30 Stück · A4, A4 schmal, A4 super schmal, A4 quer, A5
Aus dem Shop
Passende Modelle
-
QuickIn
ab € 26,90
A4 · A4 schmal · A4 super schmal · A4 quer
-
Magnetix
ab € 36,90
A4 · A4 schmal · A4 quer · A5
-
Select
ab € 24,90
A4 · A4 schmal · A4 quer · A5
Die Materialien
Alle Materialien & Farben-
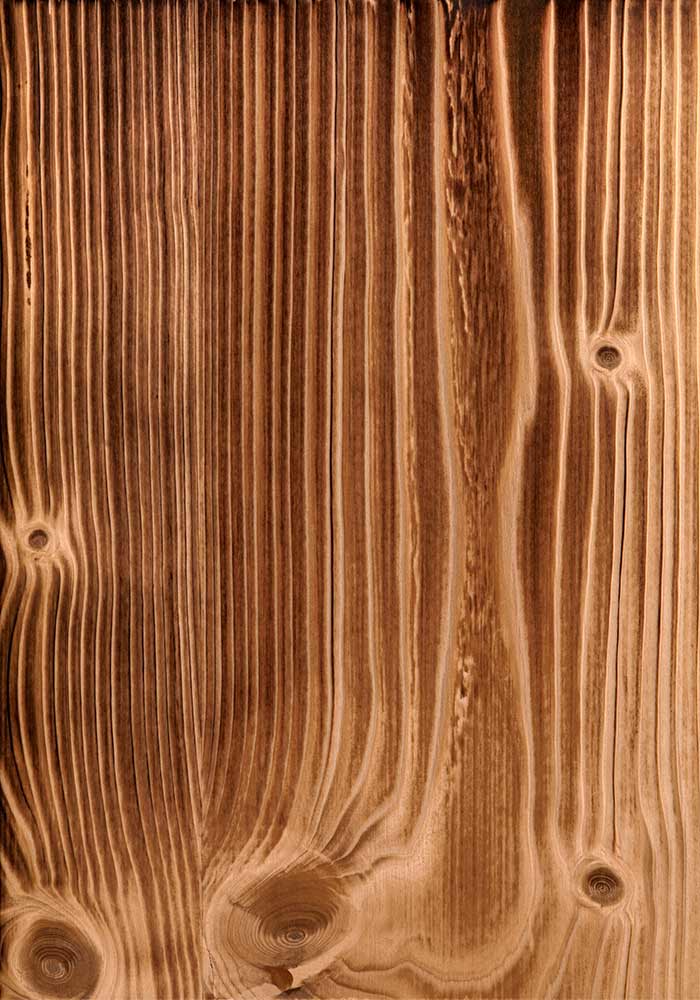 Woody: alle Farben ansehen
Unsere hochwertigen Furnierhölzer sind in verschiedenen Hölzern, Farben und Strukturen erhältlich.
-
 Medici: alle Farben ansehen
Buchbinderleinen mit feiner Leinenoptik und in zahlreichen Farben und Varianten wie Glanz oder Matt erhältlich.
Fragen zum Thema
Alle Fragen & AntwortenWie berechne ich den Umsatz für den Businessplan eines Restaurants?
Rechnen Sie von den Sitzplätzen aus: Plätze mal Auslastung mal Durchschnittsbon mal Öffnungstage, getrennt für Mittag und Abend. Planen Sie drei Szenarien und eine schwächere Anlaufphase in den ersten Monaten ein.
Wie viel Eigenkapital braucht man für die Eröffnung eines Cafés?
Das hängt von Bank und Vorhaben ab. Nach unserer Erfahrung erwarten Banken häufig 20 bis 30 Prozent der Investitionssumme als Eigenkapital. Förderungen und Haftungsübernahmen können die Lücke verkleinern – fragen Sie bei Kammer oder Förderbank nach.
Was ist der Unterschied zwischen Rentabilitäts- und Liquiditätsplan?
Der Rentabilitätsplan zeigt, ob der Betrieb über das Jahr Gewinn macht. Der Liquiditätsplan zeigt Monat für Monat, ob genug Geld auf dem Konto ist, um alle fälligen Zahlungen zu leisten – auch ein profitabler Betrieb kann zahlungsunfähig werden.
Weiterlesen
Alle Beiträge
Restaurant eröffnen: Die Checkliste für die letzten zwölf Wochen
Behörden, Personal, Lieferanten, Karte und Probeläufe: Diese Checkliste ordnet die letzten zwölf Wochen vor der Eröffnung in fünf Etappen. So sehen Sie früh, wo es hakt, und haben noch Zeit, gegenzusteuern.
Café & Bar, Restaurant Lesezeit: 6 Min.
Ein Wirtshaus wiederbeleben: Pacht, Gemeinde und der Neustart im Ort
Wer ein leerstehendes Dorfwirtshaus übernimmt, übernimmt auch eine Rolle im Ort. So prüfen Sie Zustand und Pachtvertrag, gewinnen Gemeinde, Brauerei und Vereine, verbinden die Erwartungen des Ortes mit Ihrem Konzept und starten mit einer kleinen Karte – Stand 10/2026, keine Rechtsberatung.
Hotel, Restaurant Lesezeit: 6 Min.
Die erste Speisekarte: Klein starten und mit dem Betrieb wachsen
Wie viele Gerichte verträgt eine Küche, die gerade erst zusammenfindet? Faustregeln für den Umfang der ersten Karte, ein Plan, wie sie in Stufen wächst, und warum der Umschlag das von Anfang an mitmachen sollte.
Café & Bar, Restaurant Lesezeit: 5 Min.
Persönliche Beratung
Fragen zu Ihrer Karte?
Karin, Birgit und Leonie beraten Sie persönlich – am Telefon, per WhatsApp oder E-Mail.
Mo – Do 08:00 – 16:00 · Fr 08:00 – 13:00