Viele Neueröffnungen geraten nicht wegen ihres Konzepts in Schwierigkeiten, sondern weil in den ersten Monaten das Geld knapp wird. Oft liegt das weniger an der Höhe der Finanzierung als an ihrer Form: Die Küche wurde über den Überziehungsrahmen bezahlt, die Förderung erst nach der Auftragsvergabe beantragt, und der Leasingvertrag läuft länger als der Mietvertrag. Die Form der Finanzierung ist deshalb fast so wichtig wie ihr Umfang.
Dieser Beitrag ordnet die Bausteine: Eigenkapital, Bankkredit, Förderstellen in Österreich und Deutschland, Leasing und die Finanzierung durch Lieferanten – dazu die Reserve für die Anlaufzeit. Er ersetzt keine Finanz-, Steuer- oder Rechtsberatung. Stand ist September 2026; Programme und Bedingungen ändern sich laufend, verbindlich sind die Auskünfte von Hausbank, Förderstelle und Steuerberatung.
Der Grundsatz: Das Geld muss so lange halten wie die Anschaffung
Eine alte Bankregel hilft bei fast jeder Entscheidung: Was lange genutzt wird, wird mit langfristigem Geld bezahlt, was schnell verbraucht ist, mit kurzfristigem. Umbau, Lüftung und Küche gehören in Eigenkapital oder einen Investitionskredit mit passender Laufzeit. Eine Kaffeemaschine sollte nicht länger abbezahlt werden, als sie hält. Und das Kontokorrent – der Überziehungsrahmen des Geschäftskontos – ist für Schwankungen im Alltag da, nicht für Investitionen. Wer damit die Einrichtung bezahlt, hat genau den Spielraum verbraucht, den er in den ersten Monaten braucht.
| Posten | Passende Finanzierung | Worauf achten |
|---|---|---|
| Umbau, Lüftung | Eigenkapital, Investitionskredit | Laufzeit bis Mietende |
| Küchentechnik | Kredit oder Leasing | Nutzungsdauer |
| Kasse, Kaffeemaschine | Leasing oder Miete | Wartung inbegriffen? |
| Möbel, Karten, Geschirr | Eigenkapital, Kredit | lange im Einsatz |
| Erstbestand an Waren | Eigenkapital | schnell verbraucht |
| Anlaufphase | Reserve, Kontokorrent | nie für Investitionen |
Ein Punkt wird oft übersehen: Die Laufzeit eines Kredits für den Umbau sollte zum Mietvertrag passen. Wer den Umbau länger abbezahlt, als er die Räume sicher mieten kann, finanziert im ungünstigsten Fall einen Umbau, den er nicht mehr nutzt. Worauf Sie beim Mietvertrag achten sollten, steht im Beitrag Den richtigen Standort finden.
Auch bei der Ausstattung am Tisch lohnt der Blick auf die Nutzungsdauer. Speisekarten mit einem Umschlag, der Jahre hält, sind eine einmalige Anschaffung; laufende Kosten entstehen nur für die Einlagen. Wer mit einer kleinen Karte startet, wählt einen Umschlag, der mitwächst: Bei der Select nimmt das außenliegende Schraubsystem mit Normlochung weitere Seiten auf, statt dass später neue Umschläge nötig werden.
Eigenkapital: mehr als das Ersparte
Eigenkapital ist das Geld, das im Ernstfall zuerst verloren geht – deshalb achten Banken so genau darauf, wie viel davon Sie selbst einbringen. Wie hoch der Anteil sein sollte, hängt vom Vorhaben, von den Sicherheiten und von der Bank ab; eine allgemeingültige Quote gibt es nicht.
Zum Eigenkapital zählt nicht nur das Ersparte. Auch Geräte oder Möbel, die Sie in den Betrieb einbringen, können dazugehören, wenn ihr Wert nachvollziehbar ist. Geld aus der Familie sollte schriftlich geregelt sein, als Schenkung oder als Darlehen mit klarer Rückzahlung. Manche Banken werten ein Familiendarlehen, das im Ernstfall hinter dem Bankkredit zurücksteht, ähnlich wie Eigenkapital – fragen Sie konkret nach und lassen Sie den Vertrag prüfen. Wer einen Partner mit Geld beteiligt, regelt vorher schriftlich, was dieser dafür bekommt: ein Mitspracherecht, einen Anteil am Gewinn oder beides.
Der Bankkredit: ein Gespräch über alles
Sprechen Sie mit Ihrer Hausbank und mindestens einer weiteren Bank. Der Vergleich zeigt nicht nur unterschiedliche Angebote, sondern auch, wie gut eine Bank die Gastronomie kennt. Wie Sie den Businessplan für dieses Gespräch aufbauen und welche Unterlagen Sie mitbringen, steht im Beitrag Businessplan für Restaurant oder Café.
Klären Sie im Gespräch, welche Finanzierung wofür gedacht ist: ein Investitionskredit für Umbau und Ausstattung, dazu gegebenenfalls ein Betriebsmittelkredit oder ein Kontokorrentrahmen für den laufenden Betrieb. Fragen Sie nach Förderkrediten, die über die Bank beantragt werden, und danach, wie sich die Rückzahlung in der Anlaufzeit gestalten lässt. Banken verlangen in der Regel Sicherheiten. Fehlen diese, können in Deutschland die Bürgschaftsbanken der Länder einen Teil des Risikos übernehmen; in Österreich lohnt die Frage nach Haftungen über die Förderstellen.
Förderstellen in Österreich und Deutschland
Förderung heißt in der Gastronomie meist nicht geschenktes Geld, sondern ein Förderkredit, eine Haftung oder in bestimmten Fällen ein Zuschuss. Die wichtigsten Anlaufstellen nach derzeitigem Stand:
- Österreich: die Hausbank als erste Ansprechpartnerin, die Österreichische Hotel- und Tourismusbank (ÖHT) für Tourismusbetriebe, die aws als Förderbank des Bundes und die Förderstellen der Bundesländer. Einen ersten Überblick gibt das Gründerservice der Wirtschaftskammer.
- Deutschland: die Hausbank, über die auch die Förderkredite der KfW beantragt werden, die Förderinstitute der Bundesländer und die Bürgschaftsbanken. Orientierung bieten IHK und DEHOGA.
Für viele Programme gilt ein Grundsatz, der schon manche Förderung gekostet hat: erst der Antrag, dann der Auftrag. Was als Beginn des Vorhabens zählt, etwa eine unterschriebene Bestellung für die Küche, legt jedes Programm selbst fest. Klären Sie das, bevor Sie Verträge unterschreiben, und planen Sie für Anträge und Zusagen Wochen ein, nicht Tage.
Leasing, Miete und Lieferanten
Leasing und Miete sind bei Küchengeräten, Spülmaschine, Kaffeemaschine und Kassensystem verbreitet. Der Vorteil liegt auf der Hand: Statt einer großen Summe zahlen Sie eine gleichbleibende Monatsrate, schonen die Reserve, und oft sind Wartung oder Austausch inbegriffen. Der Nachteil ist weniger sichtbar: In der Summe zahlen Sie meist mehr als beim Kauf, der Vertrag bindet Sie über Jahre, und die Raten laufen weiter, wenn der Betrieb schlechter läuft als geplant. Banken rechnen Leasingraten deshalb in der Regel wie feste Kosten.
Vergleichen Sie jeden Leasingvertrag über die gesamte Laufzeit mit einem Kauf, und lesen Sie genau, was bei Defekten gilt, was am Vertragsende geschieht – Rückgabe, Kauf oder Verlängerung – und ob eine vorzeitige Auflösung möglich ist. Wie sich Leasing steuerlich auswirkt, klärt Ihre Steuerberatung.
Eine Sonderform ist die Finanzierung durch Lieferanten. Brauereien, Getränkehändler und Kaffeeröster stellen Schankanlage, Kühlung oder Maschine oft als Leihinventar bereit oder gewähren Zuschüsse, im Gegenzug für eine Bezugsverpflichtung. Das kann den Start erleichtern. Rechnen Sie aber durch, was die Bindung über die Jahre kostet, etwa über höhere Einkaufspreise, und prüfen Sie, ob sie Ihre Getränkekarte einschränkt – das Bier der kleinen Brauerei im Nachbarort ist dann vielleicht nicht mehr möglich.
Die Reserve für die Anlaufzeit
Wie groß die Reserve sein muss, ergibt sich aus Ihrem Liquiditätsplan, wie ihn der Businessplan-Beitrag beschreibt. Hier geht es darum, wie Sie die Reserve halten und wann Sie sie anrühren.
Bewährt hat sich eine Aufteilung. Ein Teil liegt als Guthaben auf einem eigenen Konto, getrennt vom Geschäftskonto, damit er nicht unbemerkt in laufende Rechnungen fließt. Ein zweiter Teil ist ein Kontokorrentrahmen, den Sie vor der Eröffnung vereinbaren. Banken sagen einen Rahmen leichter zu, solange alles nach Plan läuft, als in dem Moment, in dem Sie ihn dringend brauchen.
Planen Sie außerdem die Zahlungen ein, die im ersten Jahr überraschen: Umsatzsteuer-Vorauszahlungen, Sozialversicherungsbeiträge für Sie selbst, die in manchen Fällen erst später endgültig berechnet und nachgefordert werden, Nachzahlungen nach der ersten Jahresabrechnung für Energie und Versicherungsprämien, die einmal im Jahr fällig werden. Lassen Sie sich von Ihrer Steuerberatung einen Kalender dieser Termine erstellen.
Legen Sie schließlich eine Schwelle fest, ab der Sie handeln, zum Beispiel wenn die Hälfte der Reserve aufgebraucht ist. Dann sprechen Sie mit der Bank, bevor es eng wird, prüfen Öffnungszeiten und Karte und reden offen mit Lieferanten, statt Rechnungen stillschweigend liegen zu lassen. Wer früh handelt, hat noch Auswahl; wer spät handelt, bekommt nur noch Bedingungen gestellt.
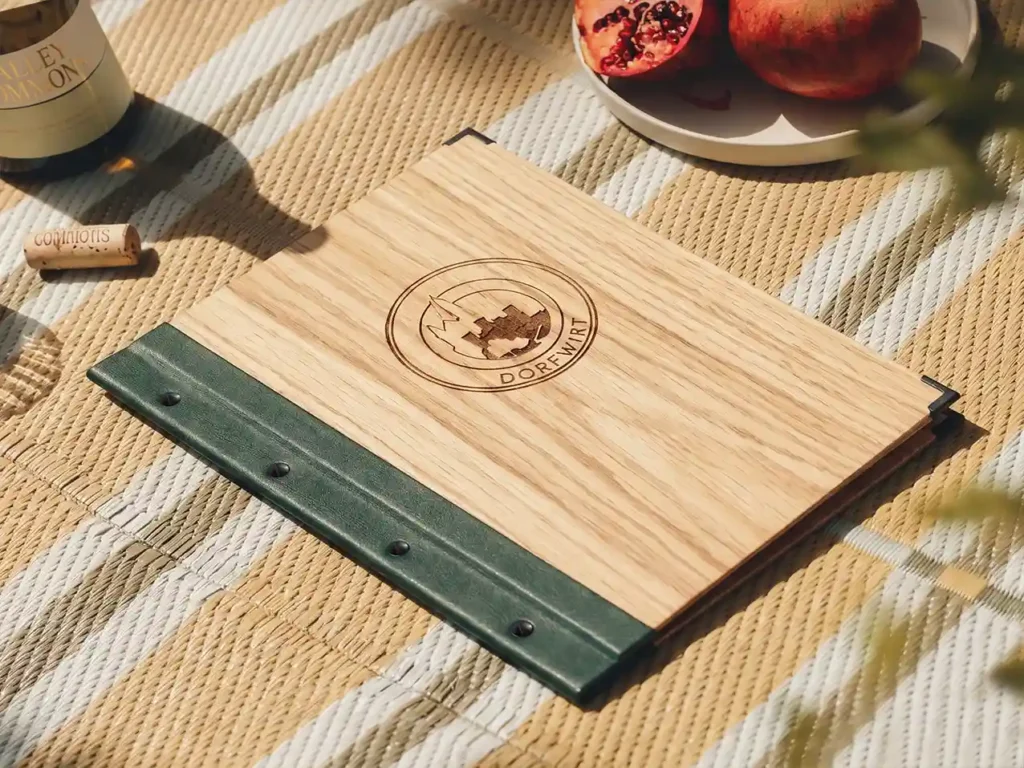
Unsere Empfehlung für eine Ausstattung, die mitwächst
Select A4
Die Select hat ein außenliegendes Schraubsystem mit Normlochung und nimmt lose Seiten oder Folien auf. Sie wächst mit Ihrer Karte mit: Wer klein startet, ergänzt später Seiten, statt neue Umschläge zu kaufen.
Stückpreis ab € 26,90
Netto, zzgl. USt. und Versand · Mindestabnahme 15 Stück · Staffelpreise ab 30 Stück · A4, A4 schmal, A4 quer, A5, A5 quer
Aus dem Shop
Passende Modelle
-
Quickfix
ab € 26,90
A4 · A4 schmal · A4 super schmal · A4 quer
-
Magnetix
ab € 36,90
A4 · A4 schmal · A4 quer · A5
-
Finesso Schraubleiste
ab € 28,90
A4 · A4 schmal · A4 super schmal · A4 quer
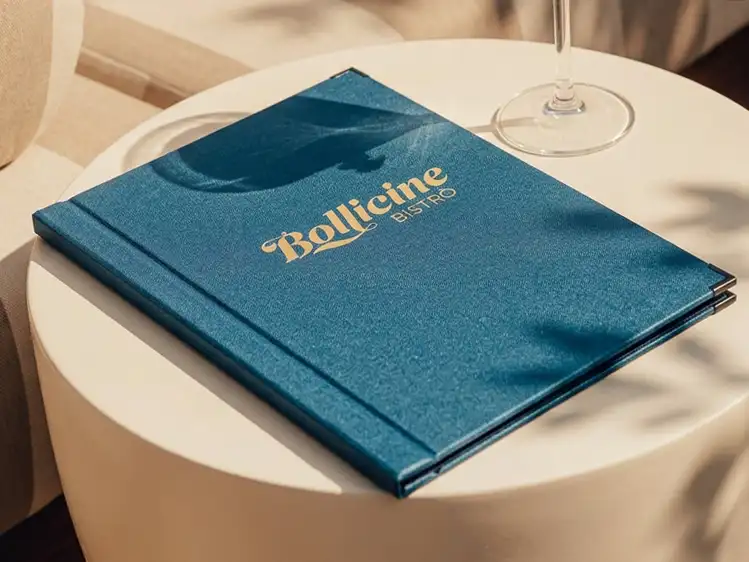
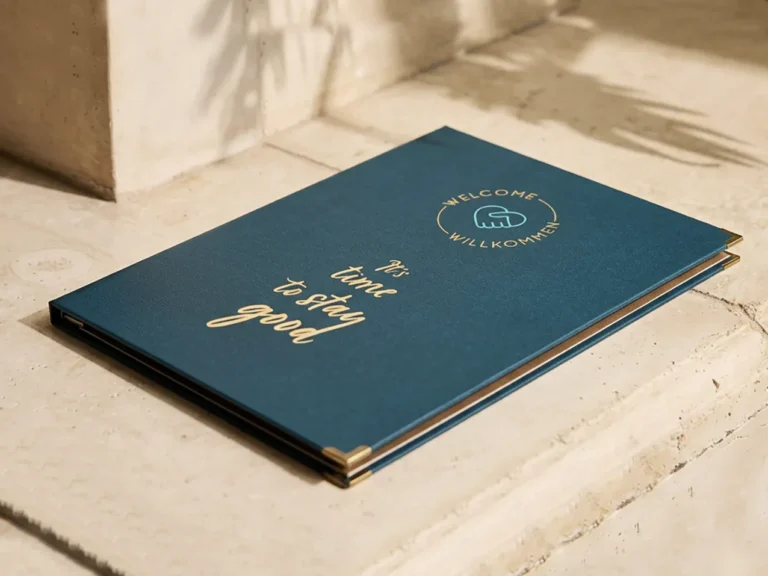
Die Materialien
Alle Materialien & Farben-
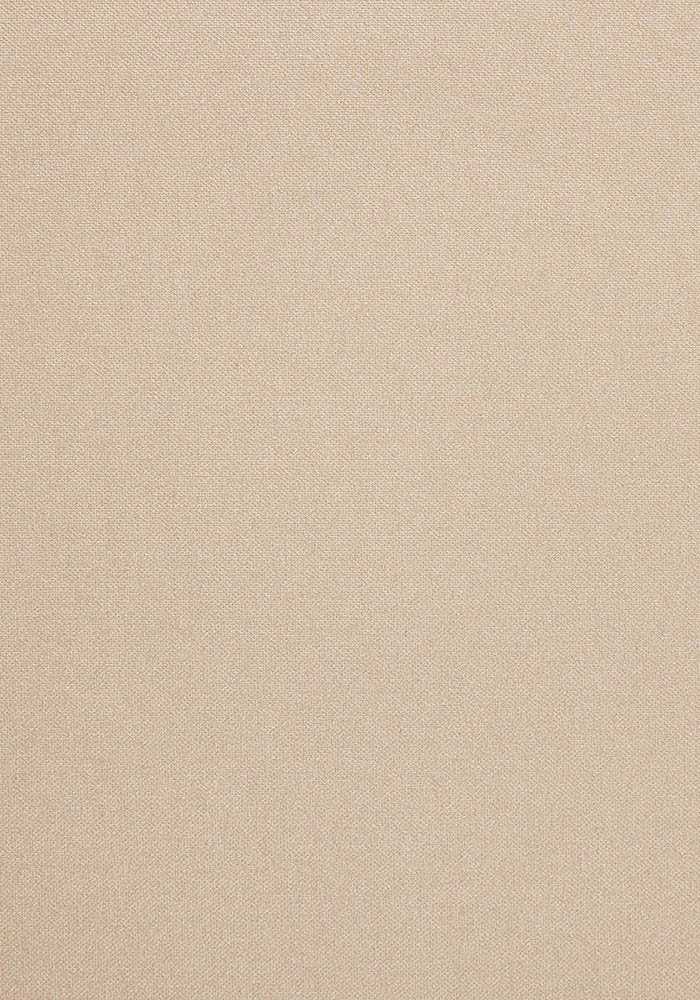 Medici: alle Farben ansehen
Buchbinderleinen mit feiner Leinenoptik und in zahlreichen Farben und Varianten wie Glanz oder Matt erhältlich.
-
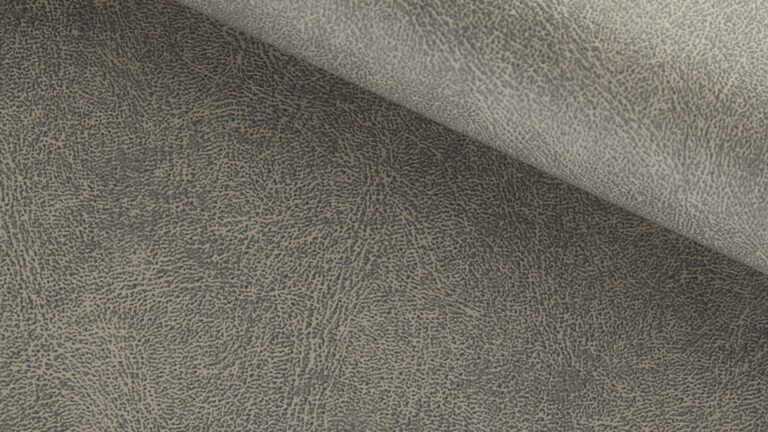 Degustaleder: alle Farben ansehen
Robustes und dennoch leichtes Kunstleder mit glatter Oberfläche.
Fragen zum Thema
Alle Fragen & AntwortenWie viel Eigenkapital braucht man, um ein Restaurant zu eröffnen?
Eine allgemeingültige Quote gibt es nicht: Banken und Förderstellen erwarten in der Regel einen spürbaren eigenen Anteil, dessen Höhe von Vorhaben, Sicherheiten und Bank abhängt. Klären Sie das früh mit Hausbank und Förderstelle – Stand 09/2026, keine Finanzberatung.
Lohnt sich Leasing für die Gastronomieküche?
Leasing schont die Reserve und enthält oft Wartung, kostet in der Summe aber meist mehr als ein Kauf und bindet über Jahre. Vergleichen Sie die Gesamtkosten über die Laufzeit, stimmen Sie diese auf die Nutzungsdauer ab und klären Sie die steuerliche Seite mit Ihrer Steuerberatung.
Welche Förderstellen gibt es für eine Gastronomie-Gründung?
In Österreich sind Hausbank, ÖHT für Tourismusbetriebe, aws und die Förderstellen der Länder die wichtigsten Anlaufstellen, in Deutschland Hausbank, KfW-Förderkredite über die Hausbank, Landesförderinstitute und Bürgschaftsbanken. Stellen Sie Anträge in der Regel vor der Auftragsvergabe.
Weiterlesen
Alle Beiträge
Restaurant eröffnen: Die Checkliste für die letzten zwölf Wochen
Behörden, Personal, Lieferanten, Karte und Probeläufe: Diese Checkliste ordnet die letzten zwölf Wochen vor der Eröffnung in fünf Etappen. So sehen Sie früh, wo es hakt, und haben noch Zeit, gegenzusteuern.
Café & Bar, Restaurant Lesezeit: 6 Min.
Ein Wirtshaus wiederbeleben: Pacht, Gemeinde und der Neustart im Ort
Wer ein leerstehendes Dorfwirtshaus übernimmt, übernimmt auch eine Rolle im Ort. So prüfen Sie Zustand und Pachtvertrag, gewinnen Gemeinde, Brauerei und Vereine, verbinden die Erwartungen des Ortes mit Ihrem Konzept und starten mit einer kleinen Karte – Stand 10/2026, keine Rechtsberatung.
Hotel, Restaurant Lesezeit: 6 Min.
Die erste Speisekarte: Klein starten und mit dem Betrieb wachsen
Wie viele Gerichte verträgt eine Küche, die gerade erst zusammenfindet? Faustregeln für den Umfang der ersten Karte, ein Plan, wie sie in Stufen wächst, und warum der Umschlag das von Anfang an mitmachen sollte.
Café & Bar, Restaurant Lesezeit: 5 Min.
Persönliche Beratung
Fragen zu Ihrer Karte?
Karin, Birgit und Leonie beraten Sie persönlich – am Telefon, per WhatsApp oder E-Mail.
Mo – Do 08:00 – 16:00 · Fr 08:00 – 13:00